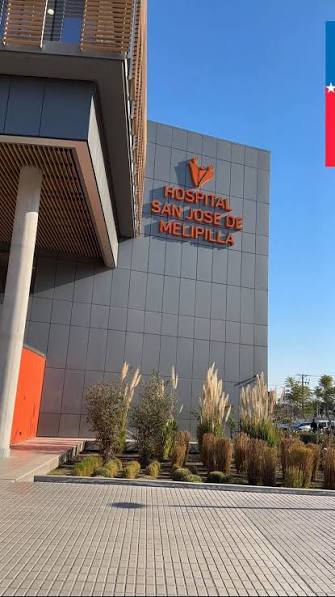
El Hospital San José de Melipilla (HSJM) enfrenta hoy dos frentes de control que, revisados en conjunto, exponen una misma zona gris institucional: cómo se administran —y quién administra— los recursos que ingresan al establecimiento por convenios asistenciales docentes con universidades.
Por un lado, un sumario administrativo abierto contra su Jefe de Asesoría Jurídica, Jorge Herrera Figueroa, por instrucción de la Contraloría General de la República. Por otro, una auditoría interna del Servicio de Salud Metropolitano Occidente (SSMO) que desde 2024 viene señalando —sin que el Hospital lo corrija— que los pagos recibidos de los centros formadores se registran fuera de la contabilidad oficial del establecimiento.
Ambos hilos se cruzan en un mismo organigrama.
El sumario: un jefe jurídico que respondió una denuncia contra sí mismo
El 10 de agosto de 2026, la Contraloría Regional Metropolitana de Santiago remitió al Hospital, mediante el Oficio N°151187/2026, los antecedentes de una denuncia presentada por este medio en contra de Herrera Figueroa. El cuestionamiento: el propio jefe jurídico habría redactado y firmado personalmente la respuesta institucional a un reclamo OIRS (Folio N°3311315) que lo imputaba directamente a él, en lo que la denuncia planteó como una eventual infracción a los deberes de abstención e imparcialidad.
Contraloría no calificó los hechos, pero tampoco los descartó: citó los artículos 126, 128 y 129 del Estatuto Administrativo y su propia jurisprudencia sobre responsabilidad disciplinaria, y ordenó dos cosas concretas. Primero, que el Hospital respondiera directamente y de forma fundada al denunciante. Segundo —y más relevante— que Herrera Figueroa no interviniera en la elaboración de esa respuesta.
El 28 de agosto, la Dirección (S) del Hospital, a cargo de la Dra. Luz Quiroga Irreño, contestó mediante el Ord. N°288: se instruyó sumario administrativo por Resolución Exenta N°007577 del 21 de agosto de 2026, y se designó una fiscal externa al establecimiento «de modo de excluir toda relación de dependencia o cercanía funcionaria con el denunciado». El propio oficio precisa que la pregunta de quién instruyó la actuación cuestionada de Herrera queda, precisamente, como materia a esclarecer en ese sumario.
El otro rol de Herrera: la Relación Asistencial Docente
Lo que el organigrama vigente del Hospital (Resolución Exenta N°005410, del 13 de junio de 2025) muestra es que Jorge Herrera Figueroa no es solo el jefe jurídico cuestionado por Contraloría: es también el Subrogante 1 de la unidad de Relación Asistencial Docente (RAD), cuya titular es la matrona Ivory Mondino Barrera. La RAD es, precisamente, la unidad hospitalaria que administra los convenios asistenciales docentes con universidades y centros formadores.
Ese dato no es menor si se cruza con el Informe de Auditoría N°31/2025 del Departamento de Auditoría del SSMO, un informe de seguimiento a observaciones detectadas ya en 2024 (Informe N°49/2024). Entre sus hallazgos, dos son especialmente sensibles:
– El informe consigna que el Jefe de Asesoría Jurídica «también es integrante de los Encargados RAD», una función que —según el propio informe— no estaba incorporada en la resolución que define esa comisión, pese a que el organigrama de 2025 sí formaliza a Herrera dentro de la unidad.
– Y, en el punto más grave del informe: «No existe contabilización de los ingresos recibidos por parte de los centros formadores en bienes y servicios.» La recomendación de 2024 fue que el Jefe del Departamento de Contabilidad regularizara contablemente todas las retribuciones percibidas por el Hospital en materia de convenios asistenciales docentes. El seguimiento de junio de 2025 calificó esa observación como «NO IMPLEMENTADO», con 0% de avance, y fue explícito: *»Las retribuciones recibidas por los Centros Formadores siguen siendo registradas extra contablemente por el Establecimiento.»*
El mismo organigrama que ubica a Herrera en la RAD identifica a Carlos Quiroga Catalán, contador auditor, como titular del Departamento de Contabilidad del Hospital — la unidad a la que la propia auditoría del SSMO le instruyó, sin éxito hasta ahora, sacar del registro extracontable los dineros de terceros que ingresan por los convenios docentes.
Ese dato de titularidad no es un cruce aislado. Certificados de nacimiento y de matrimonio del Servicio de Registro Civil e Identificación, en poder de este medio, acreditan que Carlos Quiroga Catalán está casado desde junio de 2020 con Daniela Andrea Vargas Guzmán, hija de Óscar Calixto Vargas Duranti —el mismo exdirector del Hospital, ya objeto de un hallazgo de conflicto de interés por parte de Contraloría en otro expediente, vinculado a una relación comercial con Denisse Catalán Guevara (Oficio OF144662/2026)—. Es decir: el funcionario a cargo de regularizar contablemente los fondos de los convenios docentes es yerno del exdirector bajo cuya administración esa misma observación —fondos de terceros fuera de la contabilidad oficial— comenzó a repetirse, sin corregirse, año tras año.
La pregunta que el Hospital no ha respondido
De los catorce hallazgos detectados en 2024, la auditoría de seguimiento de 2025 constató que solo siete fueron subsanados. Cuatro —incluido el del manejo extracontable de los fondos de terceros— seguían sin implementarse un año después, pese a instrucciones directas a la Dirección, a la Subdirección de Gestión y Desarrollo de las Personas y al Departamento de Contabilidad.
Queda abierta la pregunta: ¿qué explica que el Hospital de Melipilla mantenga, año tras año, fuera de su contabilidad oficial los recursos de terceros que ingresan por los campos clínicos —recursos que la propia auditoría interna del Servicio de Salud le ha ordenado regularizar sin resultado— mientras la misma estructura que administra esos convenios integra a un funcionario que hoy está bajo sumario por, en otro expediente, intervenir en un asunto en el que él mismo era la parte cuestionada?
Evolutiva Medios solicitó y mantiene en su poder copia de los oficios, la resolución de organigrama y el informe de auditoría citados en este reportaje.
Acerca del autor