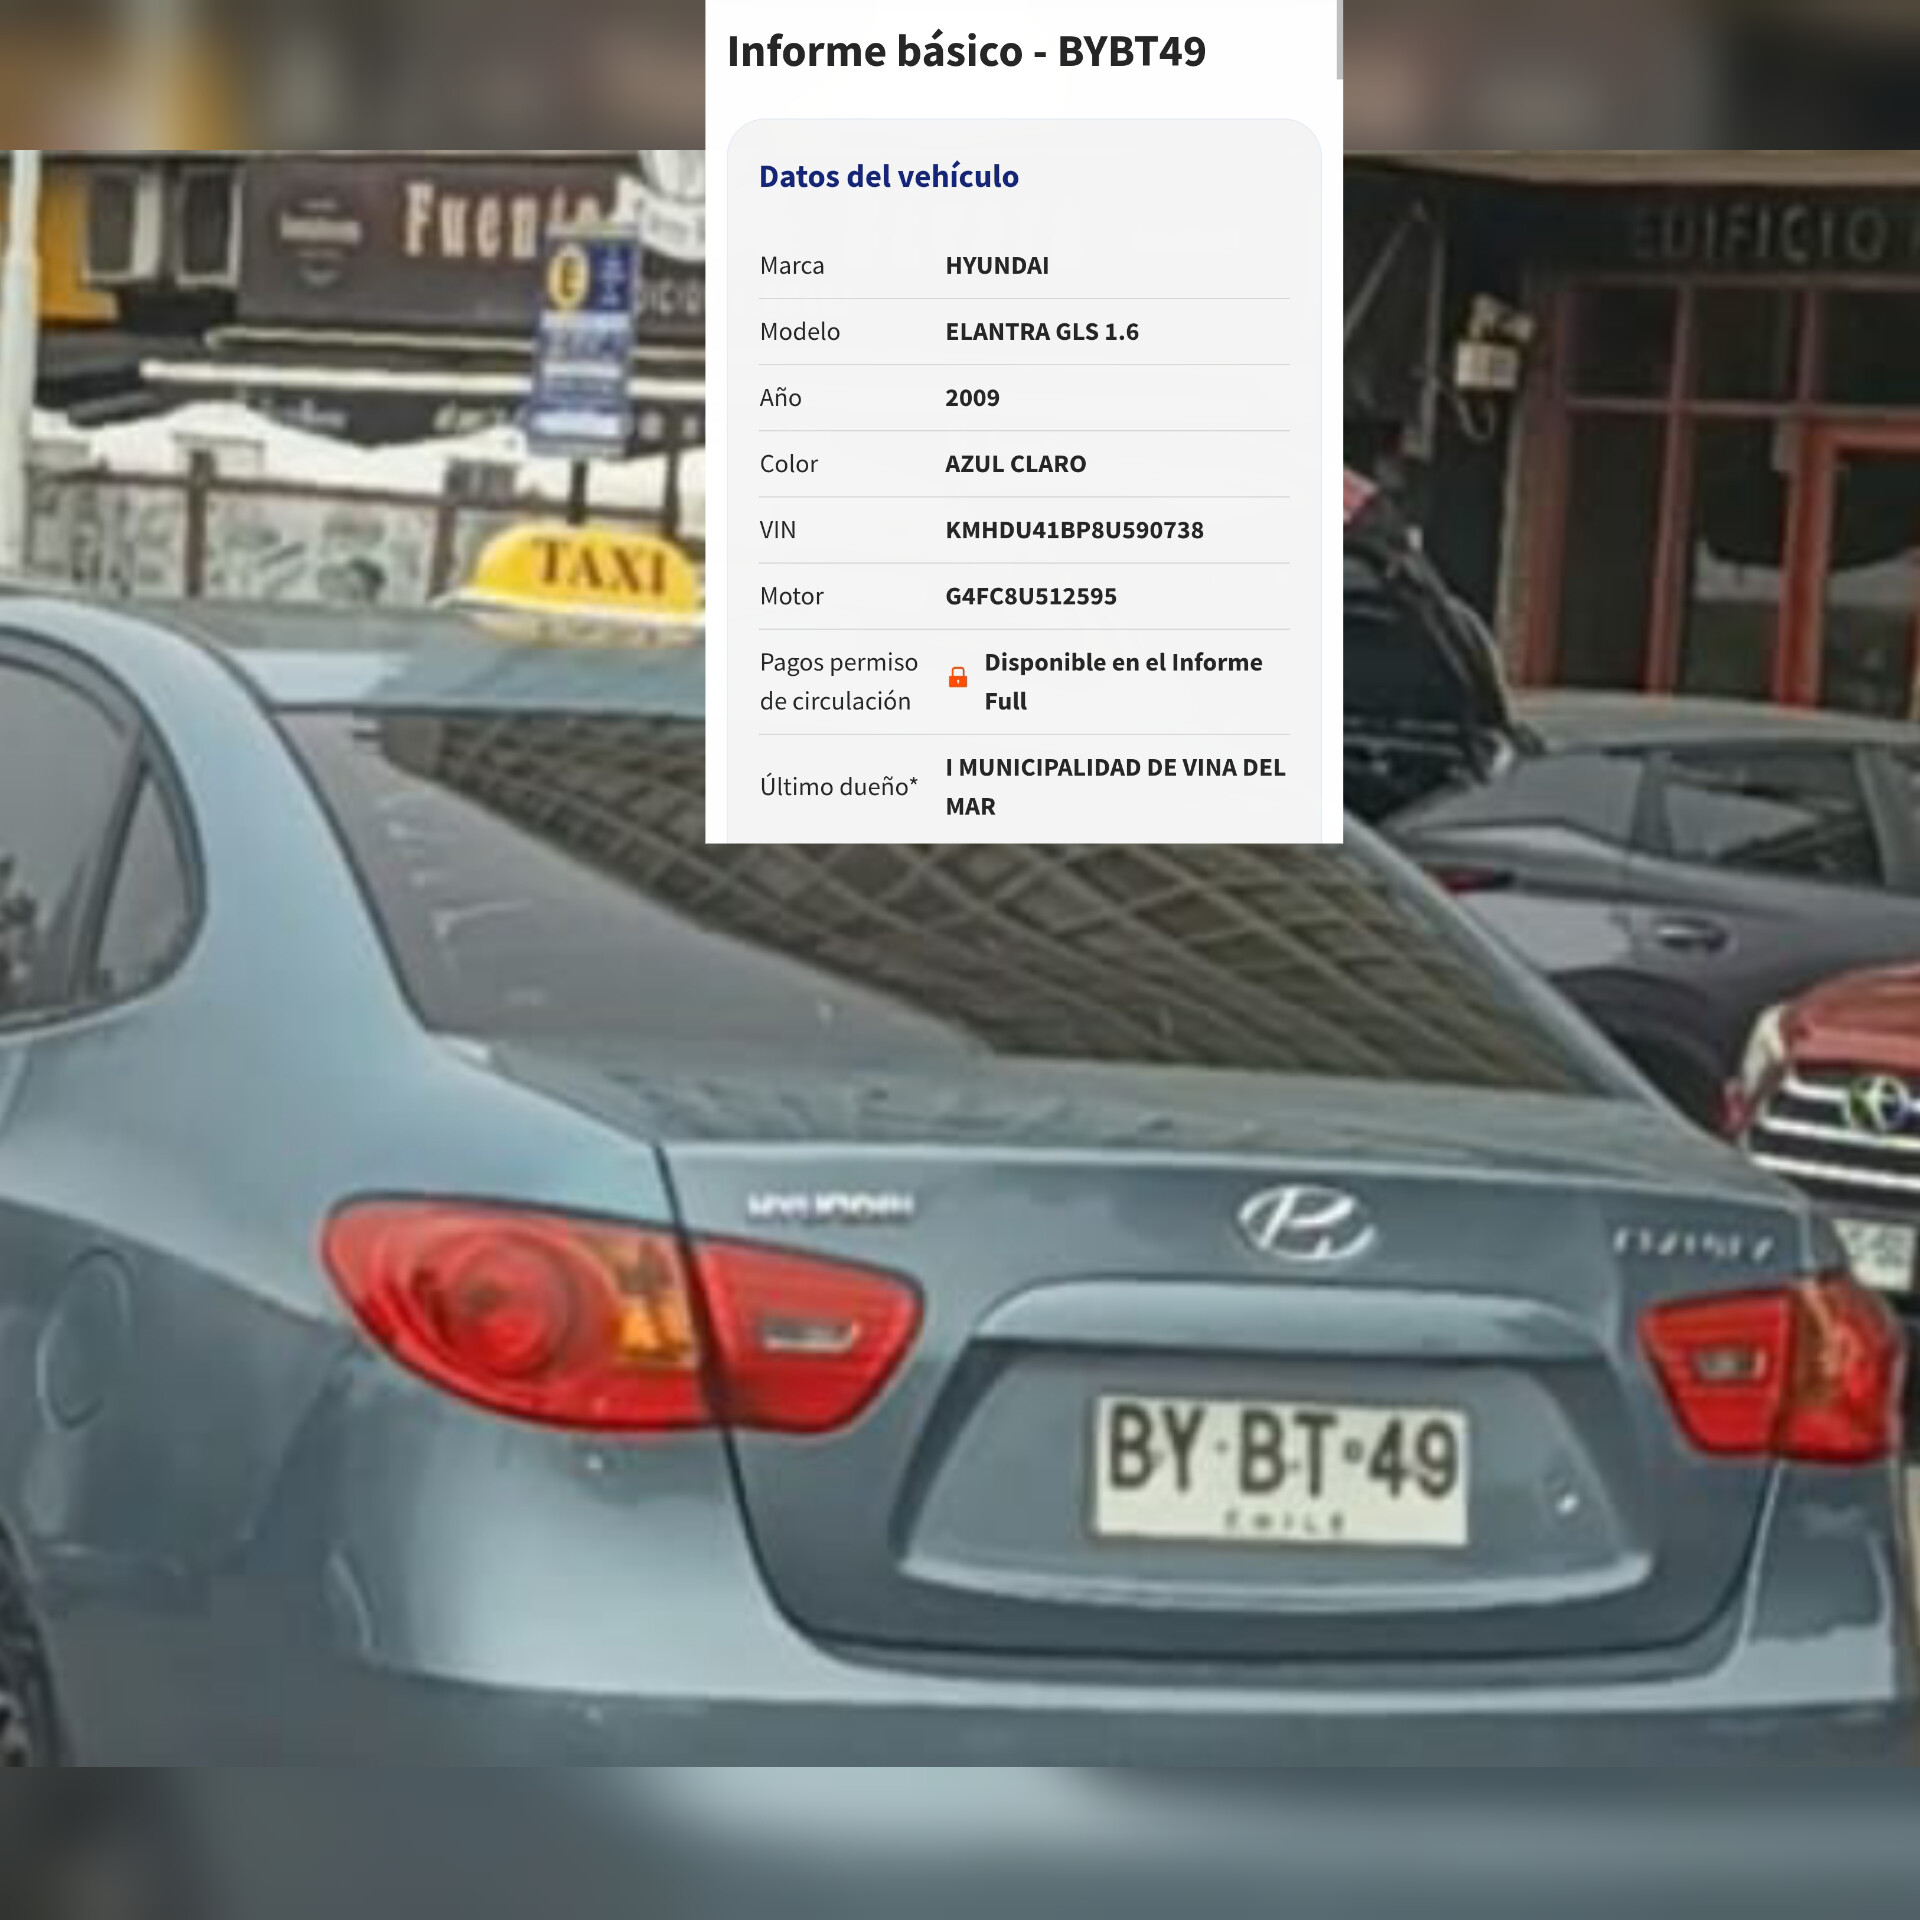
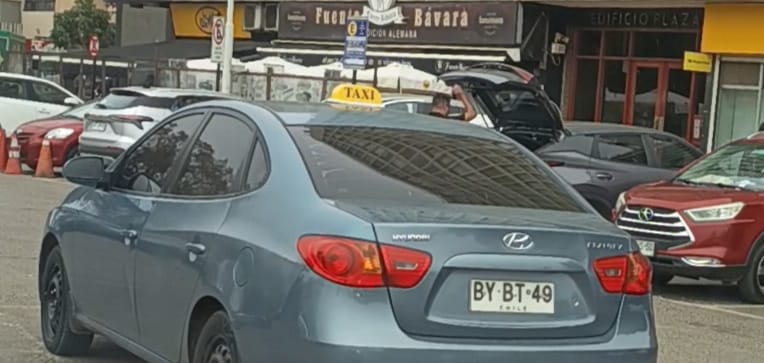
Viña del Mar, Chile – Un hallazgo en las calles de la Ciudad Jardín ha encendido las alarmas sobre el control de los bienes públicos. Se trata de un automóvil Hyundai Elantra GLS 1.6, año 2009, de color azul claro y patente BY·BT·49, el cual ha sido captado realizando servicios de transporte de pasajeros bajo la modalidad de taxi,.
Lo que convierte este hecho en una potencial irregularidad es que, según los informes básicos de historial vehicular, el último dueño registrado de esta unidad es la Ilustre Municipalidad de Viña del Mar.
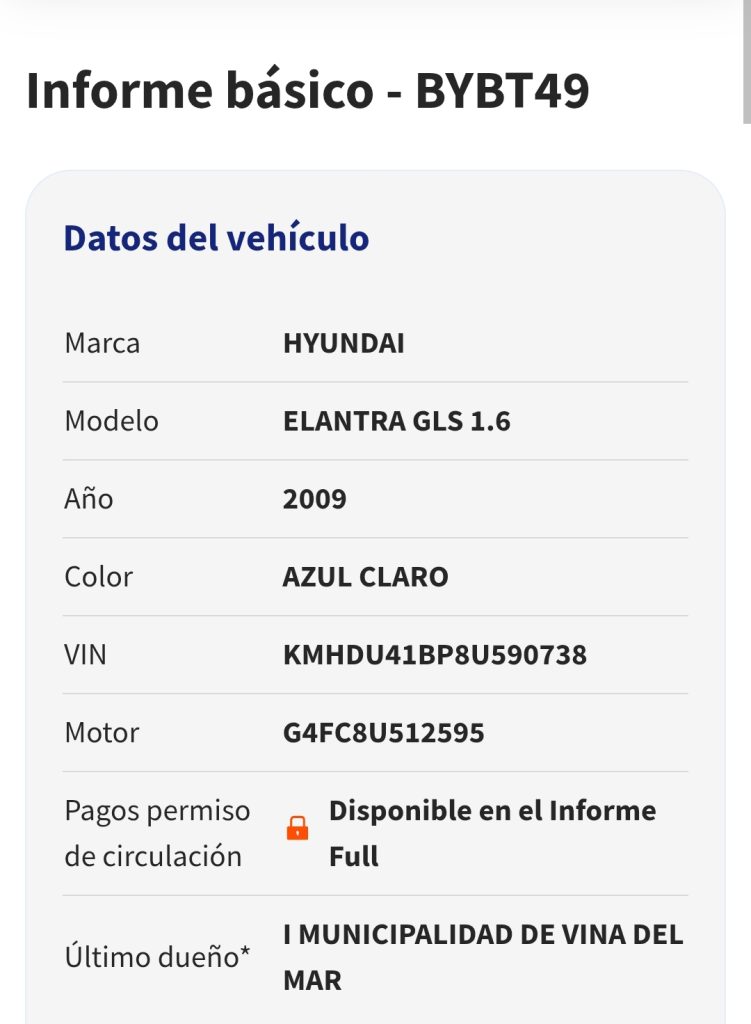
El reporte técnico del automóvil confirma datos específicos que coinciden con la unidad avistada, tales como el número de motor G4FC8U512595 y su VIN KMHDU41BP8U590738.
El hallazgo y la normativa legal
En las imágenes difundidas, se observa claramente al vehículo equipado con el letrero de «TAXI» en el techo, mientras una persona manipula el maletero en una zona de servicios. Este escenario genera una contradicción directa con la legislación chilena vigente.
De acuerdo con la normativa, los vehículos fiscales en Chile tienen prohibido su arrendamiento a particulares y su uso está estrictamente limitado al cumplimiento de fines institucionales y servicios públicos. Salvo excepciones muy específicas, como las destinadas a los alcaldes, está prohibido utilizar estos bienes para actividades ajenas a la administración del Estado.
Interrogantes sin respuesta
Si bien es habitual que las instituciones renueven sus flotas mediante subastas públicas, el hecho de que el vehículo aún figure bajo propiedad municipal mientras opera comercialmente abre una serie de interrogantes que las autoridades deberán aclarar:
- ¿Quién es el conductor actual del vehículo?
- ¿Se completó legalmente el proceso de baja y transferencia de propiedad tras una subasta, o el vehículo sigue perteneciendo formalmente al municipio?
- ¿Cómo es posible que un vehículo con registro municipal haya obtenido los permisos necesarios para operar como taxi?
- ¿Existe una falta de actualización en los registros oficiales o estamos ante un uso indebido de propiedad fiscal para fines de lucro privado?
Hasta el momento, se presume que el vehículo pudo ser adquirido por un particular tras ser dado de baja, pero la falta de actualización en los registros de propiedad y su inmediata reconversión al servicio de taxi mantienen la atención de los observadores locales sobre este caso.
Acerca del autor